A nyereség azt mutatja meg, milyen eredmény keletkezett a számviteli elszámolás szerint. A cash flow azt vizsgálja, hogyan változott a pénzállomány a pénzmozgások hatására. Egy vállalat ezért lehet nyereséges úgy is, hogy közben finanszíroznia kell a működését. Az eltérés okát a beszámoló több részéből lehet összerakni.
Az első különbség: a számla és a beérkező pénz
Az SEC pénzügyi kimutatásokról szóló oktatási anyaga külön kezeli az eredménykimutatást és a pénzáram-kimutatást. Utóbbiban működési, befektetési és finanszírozási pénzmozgások szerepelnek. Az indirekt működési levezetés a számviteli eredményt többek között nem pénzbeli tételekkel és működőtőke-változásokkal igazítja a pénzmozgásokhoz.
Szemléltető példa, fiktív számokkal
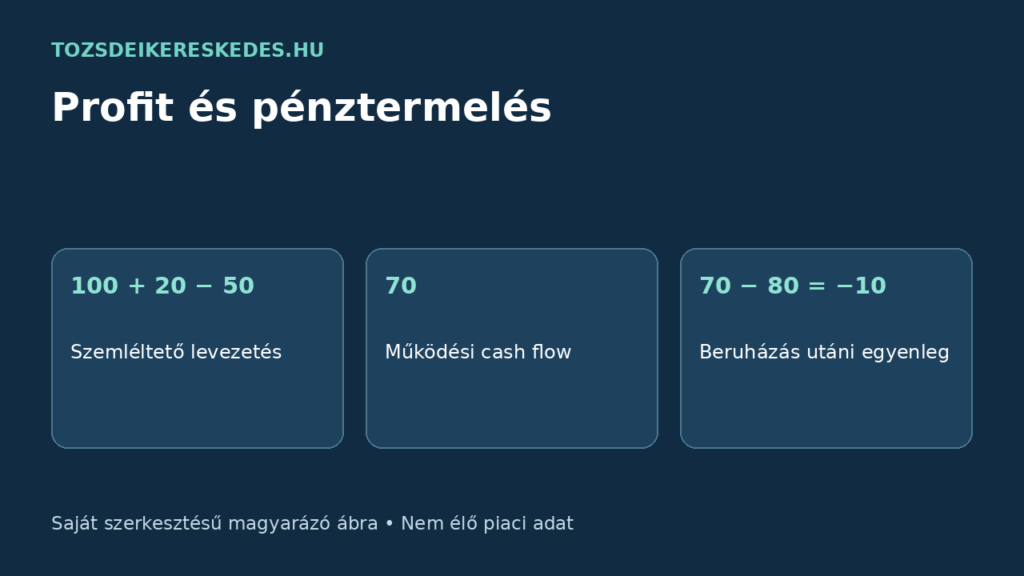
Tegyük fel, hogy egy egyszerűsített vállalat nettó eredménye 100 egység. Az eredményben 20 egység értékcsökkenést számoltak el, miközben a vevőkövetelések 50 egységgel nőttek. Más korrekció ebben a tanulópéldában nincs. A működési cash flow így: 100 + 20 − 50 = 70 egység.
A 20 egységet azért adjuk vissza ebben a levezetésben, mert az értékcsökkenés elszámolása önmagában nem az adott időszak pénzkiadása. Az 50 egységnyi követelésnövekedés viszont azt jelzi, hogy a példában több pénz áll a vevőknél. A számítás feltételezései szándékosan egyszerűek; egy valódi beszámolóban további, lényeges korrekciók is szerepelhetnek.
Ha ugyanez a vállalat 80 egységet fizet új gépekért, a működés és e beruházás együttes pénzhatása 70 − 80 = −10 egység. Ez a saját példánk részösszege, nem a teljes pénzállomány-változás: egy új hitel, osztalék vagy más pénzmozgás még módosíthatja az egyenleget.
Hogyan lesz ebből használható ellenőrzés?
Először nézd meg, melyik időszakra és milyen pénznemben készült a jelentés. Ezután írd ki egymás mellé a nettó eredményt, a működési cash flow-t és a beruházási pénzkiadásokat. Csak azonos időszakokat hasonlíts össze. Ha a pénztermelés elmarad a profittól, keresd meg, melyik korrekció magyarázza a különbséget.
Egyetlen negyedév eltérése önmagában nem minősíti a céget. Hasznosabb kérdés, hogy a követelésállomány szezonálisan nőtt-e, vagy több egymást követő időszakban is hasonló irányba változik. Ennek megítéléséhez a lábjegyzet és a vezetés magyarázata is kell. Kapcsolódó olvasmány a gyorsjelentések értelmezése; a tőzsdei hírekben pedig az új vállalati közléseket követheted.
Forrás és ellenőrzés
Forrásellenőrzés: 2026. november 15. Az oktatási példák fiktívek, nem piaci adatok. A tartalom általános ismeretterjesztés, nem személyre szabott befektetési tanács.